
Collegare il POS alla cassa NON è obbligatorio

Contrariamente a quanto annunciato all'inizio, collegare fisicamente il POS al registratore di cassa NON è obbligatorio. Per mesi si è letto che dal 2026 ogni negozio, bar e ristorante avrebbe dovuto collegare il POS alla cassa, se non addirittura cambiare il registratore. Poi l'Agenzia delle Entrate ha chiarito come funziona davvero: niente cavi, niente cassa nuova, nessun aggiornamento.
L'obbligo esiste, ma è un'altra cosa: una comunicazione online in cui si dichiara, per ogni registratore telematico, quali POS si usano. Un'operazione che di solito fa il commercialista. Vediamo cosa prevede la legge, cosa bisogna fare e entro quando.
Cosa prevede davvero la legge
La Legge di Bilancio 2025 ha introdotto l'obbligo di collegare gli strumenti con cui si accettano i pagamenti elettronici (i POS) a quelli con cui si memorizzano e trasmettono i corrispettivi (il registratore telematico). Le regole operative le ha fissate l'Agenzia delle Entrate con il provvedimento del 31 ottobre 2025.
La guida operativa dell'Agenzia, pubblicata a febbraio 2026, lo dice chiaramente: il sistema previsto «non è quello di un collegamento di tipo fisico (attraverso cavi o simili), bensì di un collegamento di tipo logico», cioè una comunicazione all'Agenzia fatta nel portale «Fatture e Corrispettivi». E aggiunge che il registratore «non necessita di alcun aggiornamento né di essere collegato fisicamente al POS».
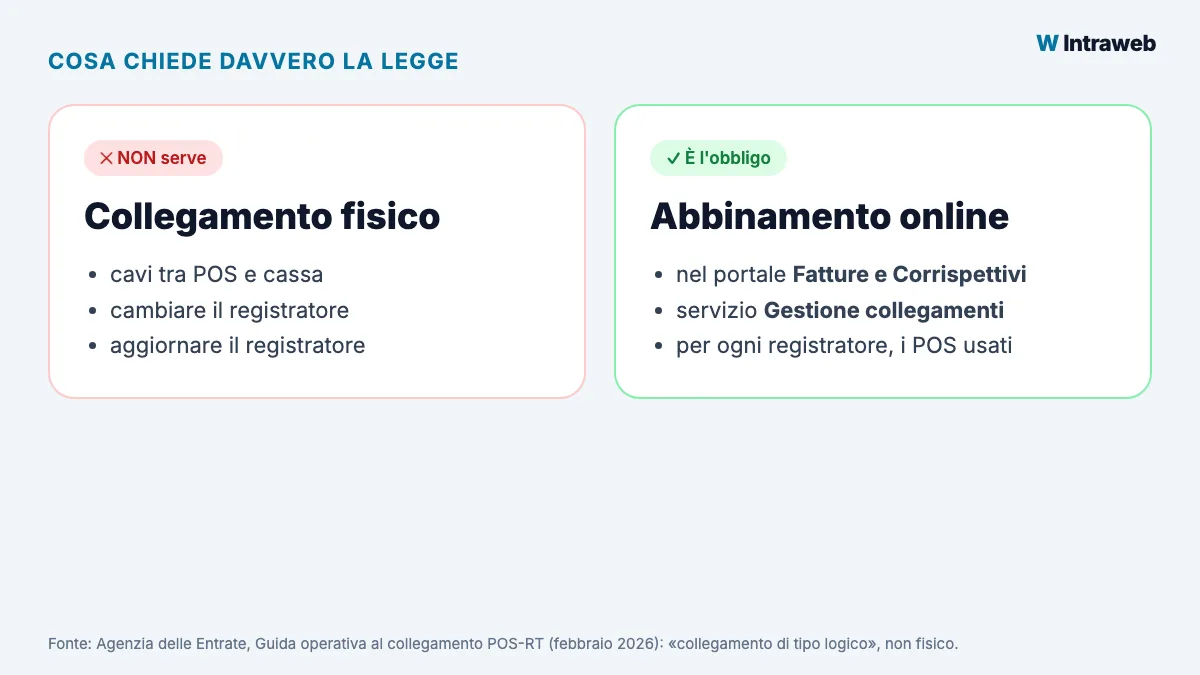
In pratica: nel tuo impianto di cassa non devi fare niente. Il registratore e il POS restano come sono.
Cosa bisogna fare: l'abbinamento online
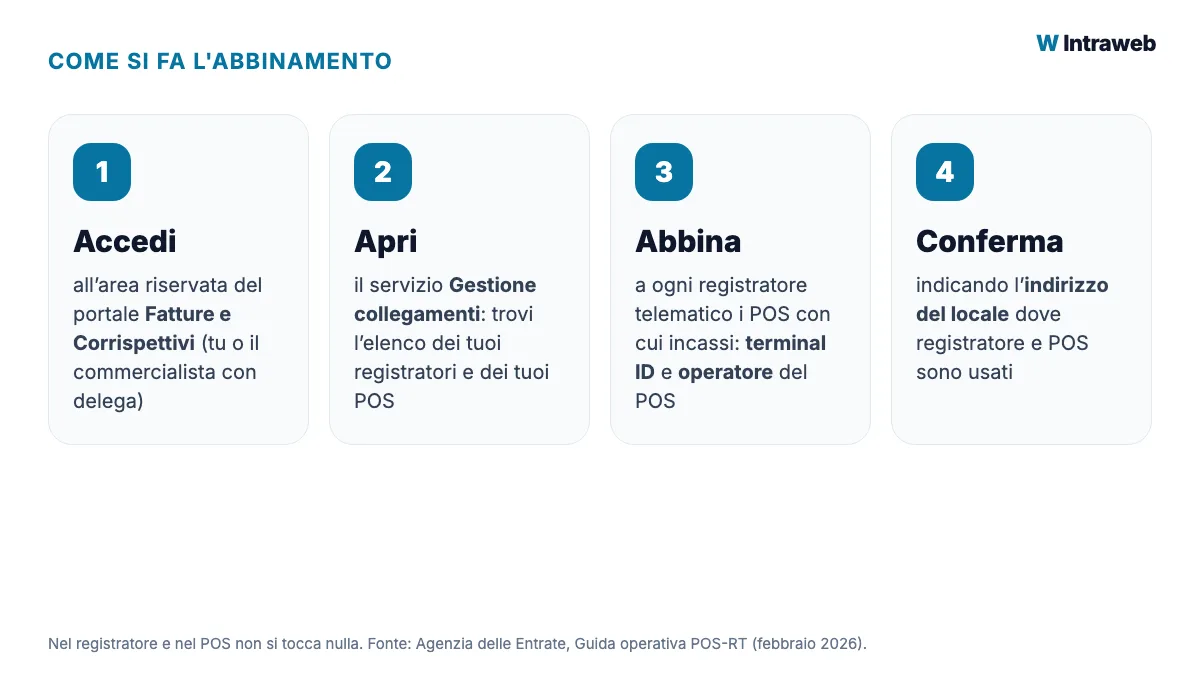
L'obbligo vero è un abbinamento, da fare una volta (e da aggiornare se cambia qualcosa) nel servizio «Gestione collegamenti» del portale «Fatture e Corrispettivi» dell'Agenzia delle Entrate:
- per ogni registratore telematico (si sceglie la sua matricola) si indicano i POS con cui si incassa;
- ogni POS si riconosce dal suo terminal ID e dall'operatore con cui hai il contratto (codice fiscale e nome);
- per ogni abbinamento si indica l'indirizzo del locale dove registratore e POS vengono usati.
Per semplificare, il portale mostra già l'elenco dei POS che risultano a tuo nome, in base ai dati che gli operatori dei pagamenti mandano ogni mese all'Agenzia. Se un POS manca si aggiunge a mano; se ne compare uno che non è tuo, o che non usi più, lo si segnala.
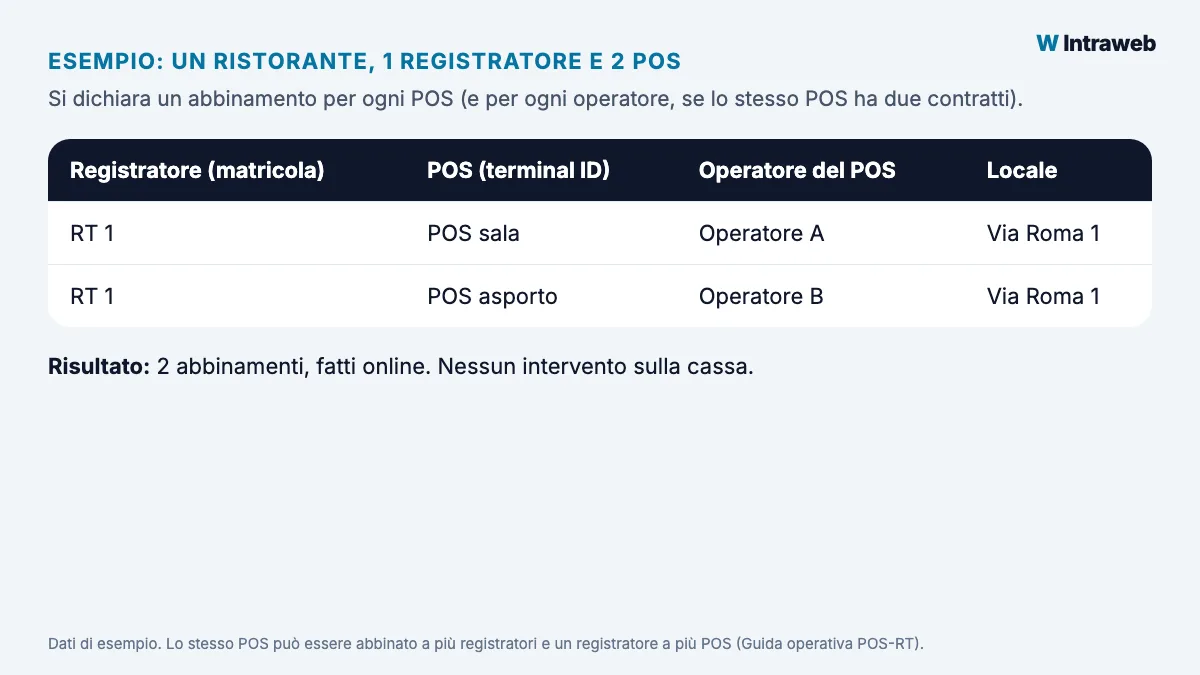
Un POS può essere abbinato a più registratori e un registratore a più POS. Attenzione a un caso frequente: se lo stesso POS ha due contratti con operatori diversi (per esempio uno per il bancomat e uno per le carte di credito) servono due abbinamenti.
Chi lo fa: di solito il commercialista
L'abbinamento può farlo l'esercente in persona, entrando nella sua area riservata, oppure chi ha la delega al servizio «Accreditamento e censimento dispositivi» del portale Fatture e Corrispettivi: nella maggior parte dei casi il commercialista.
Servono i dati dei POS: terminal ID, codice fiscale e nome dell'operatore. Li trovi sul contratto del POS, nel resoconto mensile che ti manda l'operatore o nella sua area web. Occhio: la banca dove hai il conto non sempre è l'operatore che gestisce il POS. Nel dubbio chiedi al suo servizio clienti.
Le scadenze
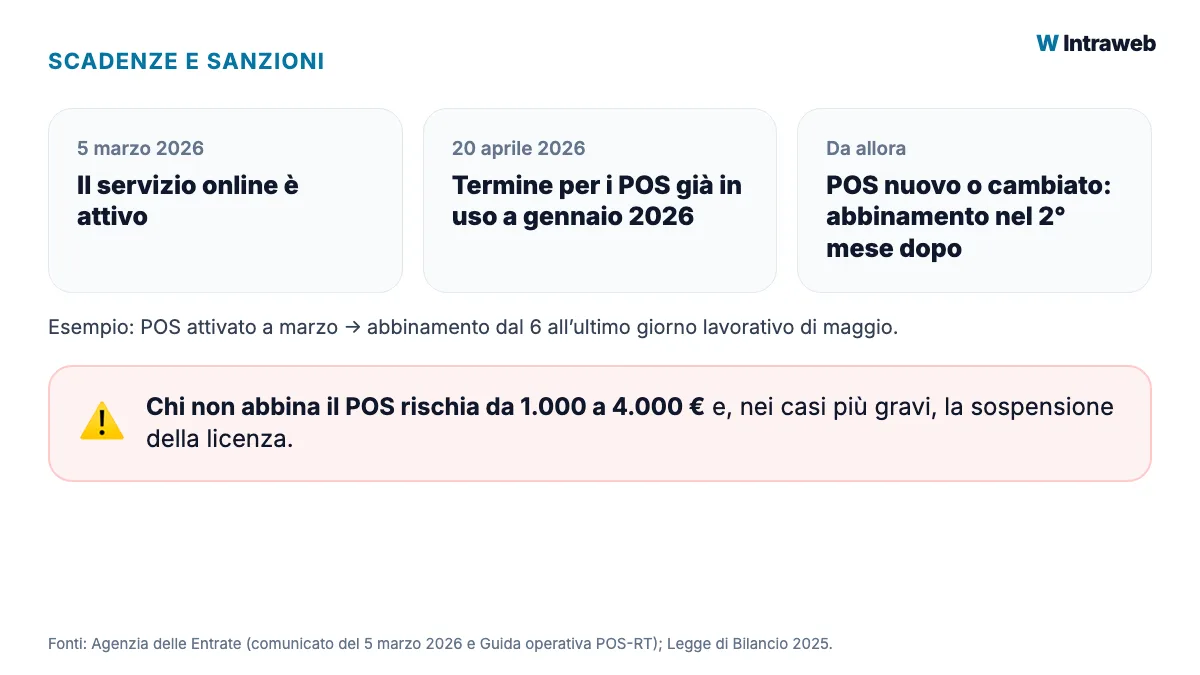
- Il servizio online è attivo dal 5 marzo 2026.
- Per i POS già usati a gennaio 2026 il termine era il 20 aprile 2026.
- Da allora, per ogni POS nuovo o cambiato (e anche se sostituisci o dismetti il registratore, o sposti l'attività) l'abbinamento va fatto dal sesto giorno del secondo mese successivo ed entro l'ultimo giorno lavorativo di quello stesso mese. Esempio: POS attivato a marzo, abbinamento tra il 6 e la fine di maggio.
Non l'hai ancora fatto? Parlane subito con il tuo commercialista.
Cosa rischia chi non lo fa
Chi non abbina i POS ai registratori rischia una sanzione da 1.000 a 4.000 euro e, nei casi più gravi o ripetuti, la sospensione della licenza. Ricorda anche che in cassa va sempre registrato il metodo di pagamento giusto (contanti, elettronico o buoni): sbagliarlo è a sua volta sanzionato.
E lo scambio importo, allora?
Lo «scambio importo», cioè il POS che dialoga con la cassa e riceve da solo l'importo da incassare, non è obbligatorio. La stessa guida dell'Agenzia lo indica come una possibilità a discrezione dell'esercente: è utile perché il registratore registra in automatico che il pagamento è avvenuto con carta, senza errori di battitura.
È una comodità, non un obbligo. Se la vuoi, il nostro registratore Smart RT con scambio importo la offre già pronta.
In breve
- Collegare il POS alla cassa con un cavo non è obbligatorio.
- È obbligatorio abbinare online, per ogni registratore, i POS che usi: Fatture e Corrispettivi, servizio Gestione collegamenti.
- Lo fai tu o, più spesso, il commercialista con la delega.
- Nel registratore e nel POS non serve fare niente.
Hai un dubbio sul tuo impianto di cassa? Chiamaci allo 02 36708703 o scrivici.
Fonti: comunicato dell'Agenzia delle Entrate del 5 marzo 2026; Guida operativa al collegamento tra strumenti di pagamento elettronico e strumenti di certificazione dei corrispettivi (POS-RT), Agenzia delle Entrate, febbraio 2026; Legge di Bilancio 2025 (legge 207/2024).